


金价暴涨16%后急跌 普通人该跟风吗 机构配置思维解析。八月末的黄金市场经历了一场剧烈波动。伦敦金现一度触及每盎司4697美元的阶段新高,月内涨幅逼近16%,但随后遭遇美联储主席沃什在杰克逊霍尔全球央行年会上的鹰派发言,导致金价单周暴跌逾150美元,几乎抹去了前期的所有涨幅。
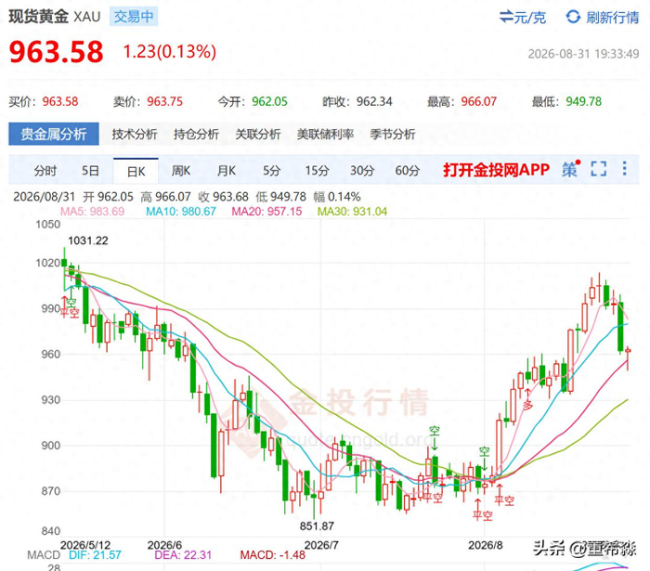
当市场的焦点从短期投机情绪转向宏观数据指引时,银行理财子公司与保险资金却表现得相对冷静。它们并未被短期波动所影响,而是将黄金视为投资组合中的“压舱石”与“稳定器”。
对于服务亿万普通投资者的银行理财子公司来说,净值波动至关重要。尽管黄金涨势诱人,但理财产品的参与方式非常克制。多数黄金增强系列理财产品以R2、R3级固收+产品为主,直接配置黄金商品仓位的比例极低,通常在2%-5%之间浮动。例如,民生理财某黄金增强产品二季报显示,其商品及金融衍生品资产占比为0,收益主要来自基金投资和债券打底。这种结构背后是清晰的“穿越周期”逻辑。招银理财多资产投资部总经理袁尧认为:“黄金未必每年都能贡献正收益,但在极端情景中,黄金往往是可靠的压舱石。”随着交易风险释放,叠加全球债务扩张与央行购金的长期支撑,机构认为当前配置价值较年初更为明显。它们通过“固收打底、黄金增强”的结构,利用债券票息作为安全垫,再通过黄金ETF或期权策略小仓位博取增厚收益。
与理财子的小步快跑不同,保险资金作为2025年初才获批参与黄金试点的新玩家,展现出了超乎预期的克制。理论上,10家试点险企可动用近2000亿元资金。但试点一周年后,仅6家完成了上海黄金交易所入会手续,且实际配置比例极低。这种操作背后是险资对资产负债匹配的极致追求。黄金不产生利息,这与险资对稳定现金流的需求存在天然矛盾。但黄金与股债的低相关性,使其在组合中具备独特的风险对冲价值。中国太保副总裁苏罡表示,公司坚持“审慎参与、长期持有”。险资将黄金视为多元化配置的一部分,并未因短期金价冲高而追涨,反而在等待更舒适的战略建仓区间。
短期内,市场关注即将公布的8月非农与CPI数据,以判断9月美联储是否会真正“预防式加息”,这决定了黄金调整的深度。但从更长维度看,支撑金价的核心结构性因素并未瓦解。天风证券研报指出,全球央行购金潮延续、美国财政赤字与美债信誉问题短期难解,黄金作为对冲美元体系风险的资产属性正在被强化。
当FOMO资金在剧烈震荡中被清洗出局,真正的配置型资金反而看到了机会。对于理财子,这是在固收资产收益收窄背景下,寻找低相关性收益源的必然选择;对于险资,这是在低利率“资产荒”中,锁定长期抗通胀资产的战略卡位。这轮行情最有价值的启示在于,黄金正在完成从“避险品种”到“配置资产”的身份升级。对机构来说,它是组合的减震器,仓位在2%—5%之间浮动,重在纪律而非押注;对个人投资者来说,稳健型投资者可通过黄金主题基金、积存金等工具分散参与,仓位控制在总资产的5%—10%以内;偏好博弈的投资者则需明白,黄金短期波动剧烈,高位追涨往往得不偿失。用可控的仓位换取组合层面的风险对冲,才是穿越周期的正确姿势。黄金的叙事,正逐渐从“避险情绪的博弈品”,转向机构资产负债表上穿越周期的“压舱石”。
大牛证券提示:文章来自网络,不代表本站观点。

